Hiển thị các bài đăng có nhãn Tiêu chuẩn Thẩm định giá. Hiển thị tất cả bài đăng

19/07/2024

Thời điểm Thẩm định giá

Tôi thấy có một thực trạng rằng ngay cả những thuật ngữ đơn giản (và ko kém phần quan trọng) vẫn chưa được quy định và hiểu thống nhất, chẳng hạn như "Thời điểm thẩm định giá". Rất nhiều công ty và Thẩm định viên đã sử dụng không thống nhất với nhau.

Ví dụ:

+ Thời điểm thẩm định giá doanh nghiệp, có công ty ghi cả 0h00p ngày dd/mm/yyyy. 


Có công ty ghi ngày dd/mm/yyyy.


+ Nhưng cũng không ít chứng thư lẫn báo cáo TĐG chỉ ghi tháng/năm (dd/yyyy)


Thời điểm thẩm định giá là một trong những khái niệm quan trọng nhất khi thực hiện Thẩm định giá. Cơ sở giá trị nào cũng đều nêu rõ "Tại thời điểm thẩm định giá", hoặc "vào thời điểm thẩm định giá". Chẳng hạn theo Thông tư 30/2024/TT-BTC quy định:

Cơ sở giá thị trường: Giá trị thị trường là khoản tiền ước tính để tài sản có thể được giao dịch tại thời điểm thẩm định giá giữa người sẵn sàng mua và người sẵn sàng bán trong một giao dịch khách quan, độc lập, sau khi được tiếp thị đầy đủ và các bên tham gia hành động có hiểu biết, thận trọng và không bị ép buộc.

Cơ sở giá trị thuê thị trường: Giá trị thuê thị trường là khoản tiền ước tính để được thuê một quyền lợi từ bất động sản tại địa điểm, thời điểm thẩm định giá giữa người sẵn sàng cho thuê và người sẵn sàng thuê theo các điều khoản thuê thích hợp trong một giao dịch khách quan, độc lập sau khi được tiếp thị đầy đủ và các bên tham gia hành động có hiểu biết, thận trọng và không bị ép buộc..... Trường hợp xác định giá trị thuê không thuộc một hợp đồng thuê thực tế, thì các điều khoản và điều kiện giả định của hợp đồng thuê giả định này phải được thị trường chấp nhận cho từng loại bất động sản giữa các bên tham gia thị trường vào ngày thẩm định giá.

Cơ sở Giá trị đầu tư: Giá trị đầu tư là số tiền ước tính tại thời điểm thẩm định giá của một tài sản đối với một chủ sở hữu cụ thể hoặc chủ sở hữu tiềm năng cho hoạt động đầu tư cụ thể hoặc các mục đích hoạt động cụ thể.

Giá trị bắt buộc phải bán phản ánh giá trị tài sản tại thời điểm thẩm định giá trong trường hợp người bán bắt buộc phải bán tài sản trong một thời gian hạn chế, dẫn tới không thực hiện được việc tiếp thị đầy đủ và người mua có thể không được kiểm tra về nhiều mặt liên quan đến tài sản một cách đầy đủ. Bắt buộc phải bán là tình huống mà giao dịch dự kiến được diễn ra

Giá trị ngang bằng là mức giá ước tính cho việc chuyển nhượng của tài sản giữa hai bên đã được xác định cụ thể, có hiểu biết và sẵn sàng mua bán tại địa điểm, thời điểm thẩm định giá; mức giá này phản ánh lợi ích tương ứng của các bên.

Điều này có nghĩa là gì, thời điểm thẩm định giá phải được hiểu thống nhất và sử dụng nhất quán, không thể lúc thì thời điểm được hiểu theo ngày/tháng/năm, lúc thì tháng/năm (một khoảng rộng hơn nhiều).

...

Vậy thế nào là thời điểm ? Thời điểm khác gì với khoảng thời gian ?

Theo Điều 144 và 147 Luật Dân sự 2015, Thời hạn là một khoảng thời gian được xác định từ thời điểm này đến thời điểm khác. Còn thời điểm bắt đầu thời hạn:

1. Khi thời hạn được xác định bằng phút, giờ thì thời hạn được bắt đầu từ thời điểm đã xác định.

2. Khi thời hạn được xác định bằng ngày, tuần, tháng, năm thì ngày đầu tiên của thời hạn không được tính mà tính từ ngày tiếp theo liền kề ngày được xác định.

3. Khi thời hạn bắt đầu bằng một sự kiện thì ngày xảy ra sự kiện không được tính mà tính từ ngày tiếp theo liền kề của ngày xảy ra sự kiện đó.

Như vậy, theo Luật Dân sự 2015, thời hạn là khoảng giữa 2 thời điểm. Còn thời điểm xác định rộng nhất là tính từ ngày cụ thể, hẹp hơn là phút, giờ của ngày cụ thể.

Nhìn sang ngành thường được cho là gần gũi với thẩm định giá là kế toán. Chúng ta vẫn biết các chỉ tiêu trong Bảng cân đối kế toán (BS) là các chỉ tiêu trong mang tính thời điểm, do vậy BS luôn ghi rõ ngày cụ thể, chẳng hạn ngày 31/12/N. Nhưng các chỉ tiêu trong Báo cáo Kết quả kinh doanh (IS) lại mang tính thời kỳ (hay một khoảng thời gian), nên người ta thường ghi báo cáo KQKD quý I/II/III/IV hoặc cả năm 202x. Hoặc có thể ghi từ ngày dd/mm/yyyy đến ngày dd/mm/yyyy.

Cũng phải nhắc lại rằng, các cơ sở giá trị trên được tham khảo từ Tiêu chuẩn Thẩm định giá Quốc tế IVS. Nên điều quan trọng cần phải tìm hiểu xem IVS đang quy ước thế nào về thời điểm thẩm định giá. "Thời điểm thẩm định giá" được dịch từ thuật ngữ "Valuation date" trong IVS.

Phiên bản IVS mới nhất hiện nay (có hiệu lực từ 31/01/2025) quy ước Valuation Date là "The point in time to which the valuation applies." 

Vậy định dạng của date thế nào ? Tôi lấy ví dụ 2 trong số 4 big4 TĐG BĐS trên thế giới (tất nhiên tôi đã xem 1 số lượng nhiều báo cáo hơn thế này, nhưng vì chúng tương tự nhau, tôi chỉ trích đăng 2 là đủ).

+ Báo cáo thẩm định giá của CBRE (nước ngoài, ko phải CBRE Việt Nam), xem Date of value


+ Báo cáo của JLL (cũng bển), xem dòng cuối cùng

Tất nhiên hiện nay, Chuẩn mực TĐG cũng chưa quy định cụ thể, rõ ràng về "thời điểm thẩm định giá". Vậy với những thông tin tôi cung cấp ở trên, các bạn nghĩ thế nào về Thời điểm thẩm định giá (Valuation date) ?

Cùng join group để vote ý kiến nhé. 


02/07/2024

Phương pháp lợi nhuận và Phương pháp thặng dư

Định giá bất động sản trên thực tế được thực hiện thông qua ba phương pháp định giá (ở Mỹ) hoặc năm (ở các quốc gia chịu ảnh hưởng bởi truyền thống của Anh). Ba phương pháp chính, được ưu tiên phân loại ở Hoa Kỳ, là phương pháp so sánh, phương pháp "đầu tư" (hoặc "thu nhập") và phương pháp "chi phí". Thực tiễn của Anh bổ sung thêm hai phương pháp, phương pháp "lợi nhuận" và phương pháp "phần dư". Hai phương pháp sau này nói một cách rạch ròi thì không phải là những phương pháp riêng biệt. Phương pháp lợi nhuận dựa trên phương pháp đầu tư, nhưng được áp dụng cho bất động sản chuyên dụng, trong khi phương pháp phần dư là sự kết hợp của ba phương pháp chính và áp dụng cho bất động sản có tiềm năng phát triển.

(Nguồn: Trích trong Một quyển sách về định giá từ US)
-----
Real estate valuation in practice is effected via three (in the US) or five (in countries influenced by British tradition) valuation methods. The three primary methods, the categorisation preferred in the US, are the ‘sales comparison’ method, the ‘investment’ (or ‘income’) method and the ‘cost’ method. British practice adds two methods, the ‘profits’ method and the ‘residual’ methods. These two latter methods are not distinct methods, strictly speaking. The profits method is based on the investment method, but applied to specialised property, while the residual method is an amalgamation of the three primary methods, and applied to property with development potential.

09/02/2024

IVSC ban hành Tiêu chuẩn định giá quốc tế (IVS) mới


Tiêu chuẩn Thẩm định giá quốc tế (IVS) là các tiêu chuẩn dựa trên nguyên tắc được công nhận trên toàn cầu, tạo nền tảng thẩm định giá cho tất cả các tài sản và khoản nợ. Được phát triển bởi Hội đồng Tiêu chuẩn Thẩm Định giá Quốc tế (IVSC) và được sử dụng bởi các chuyên gia tại hơn 100 quốc gia, IVS đóng một vai trò quan trọng trong việc nâng cao chất lượng, khả năng so sánh và tính minh bạch của công tác thẩm định giá.

Vừa qua, ngày 31/01/2024, IVSC đã ban hành phiên bản cập nhật mới nhất của IVS được (có hiệu lực từ ngày 31/01/2025). Đây là bản cập nhật mang tính bước ngoặt định hình tương lai của Tiêu chuẩn Định giá Quốc tế.Trong bản cập nhật mới nhất lần này bao gồm các chương mới về Data & Inputs, Documentation, and Financial Instruments. 

Phần Tiêu chuẩn chung (IVS General Standards) cũng đã được sắp xếp lại để phản ánh chính xác hơn quy trình thẩm định giá hiện đại, cũng như nhiều người tham gia vào việc chuẩn bị, xem xét và sử dụng kết quả thẩm định giá.

Những cải tiến đáng kể này diễn ra sau một giai đoạn tham vấn cộng đồng rộng rãi vào năm 2023, bao gồm các cuộc họp hội đồng quản trị công khai, hội thảo trên web và thuyết trình, cùng với một cuộc tham vấn chính thức diễn ra từ tháng Tư đến tháng Bảy.

Link tải Tiêu chuẩn TĐG quốc tế 2024

Bố cục của Tiêu chuẩn TĐG quốc tế:


IVS General Standards

IVS Asset Standards

IVS Glossary

IVS 100: Valuation Framework

IVS 101: Scope Of Work

IVS 102: Bases Of Value

IVS 103: Valuation Approaches

IVS 104: Data & Inputs

IVS 105: Valuation Models

IVS 106: Documentation & Reporting

IVS 210: Intangible Assets

IVS 220: Non-Financial Liabilities

IVS 230: Inventory

IVS 300: Plant, Equipment & Infrastructure

IVS 400: Real Property Interests

IVS 410: Development Property

IVS 500: Financial Instruments


12/07/2023

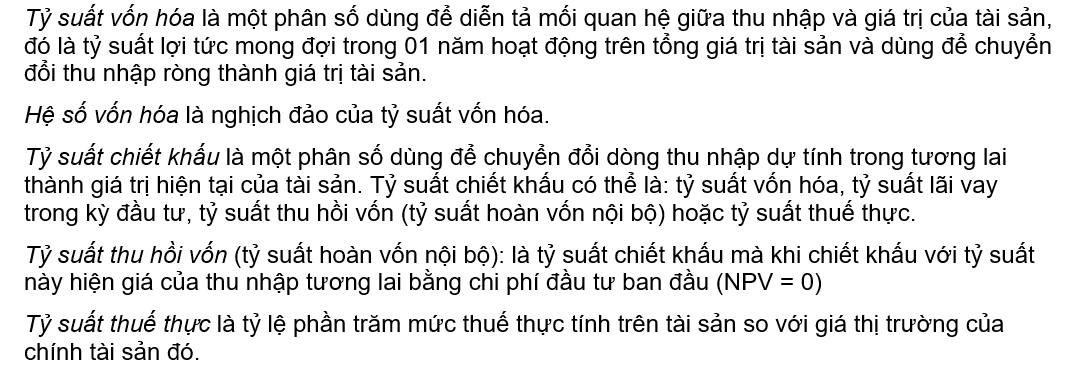
Có thể bạn chưa biết - Tỷ suất vốn hóa từng được hướng dẫn tính toán như thế nào ?

 [CÓ THỂ BẠN CHƯA BIẾT]

Có lẽ nhiều bạn học TĐG hoặc làm TĐG mới vào nghề chưa biết, tiêu chuẩn Thẩm định giá phiên bản đầu tiên (ver1, ban hành những năm 2007-2008) quy định cách tính tỷ suất vốn hóa như hình dưới. Đây là phiên bản Tiêu chuẩn thế hệ TĐG đời đầu đã học và sử dụng cho tới khi có ver2 vào năm 2014-2015.
Tôi hay nói muốn phân tích luật hay phản biện luật thì phải tìm hiểu từ ngọn ngành xa xưa (nghiên cứu cả văn bản, tài liệu tham khảo mà người làm luật đã sử dụng để xây dựng nội dung luật) để nắm bắt được nguồn gốc và nhận thức, quan điểm của người làm luật thay đổi như thế nào, thì mới tìm ra bất cập, thay vì cứ nhìn vào câu chữ rồi biện minh rằng "có thể vì lí do A, lí do B nên họ mới đưa vào luật như vậy".


11/07/2023

Có thể bạn chưa biết - Phương pháp lợi nhuận trong Thẩm định giá

 [CÓ THỂ BẠN CHƯA BIẾT]

Có lẽ nhiều bạn học TĐG hoặc làm TĐG mới vào nghề chưa biết, tiêu chuẩn Thẩm định giá phiên bản đầu tiên (ver1, ban hành những năm 2007-2008) quy định cách tính tỷ suất vốn hóa như hình dưới. Đây là phiên bản Tiêu chuẩn thế hệ TĐG đời đầu đã học và sử dụng cho tới khi có ver2 vào năm 2014-2015.

Theo Ver1, các phương pháp thẩm định giá không phải chỉ có 5 phương pháp như hiện nay, mà có tận 6 phương pháp. Ngoài các phương pháp các bạn đã biết trong Tiêu chuẩn TĐG hiện nay thì còn 01 phương pháp nữa đã trở thành một phần của lịch sử, đó là:


Phương pháp lợi nhuận


Đã từng rất nhiều người không phân biệt được phương pháp thu nhập (gồm PP dòng tiền chiết khấu, vốn hóa trực tiếp), phương pháp thặng dư và phương pháp lợi nhuận.

Cũng tương tự như hiện nay, đã 15 năm trôi qua nhưng nhiều người vẫn chưa phân biệt được phương pháp thu nhập và phương pháp thặng dư mà chỉ nhìn nó theo kiểu "phương pháp thu nhập thì không xây dựng, phương pháp thặng dư thì có thêm xây dựng, phát triển".

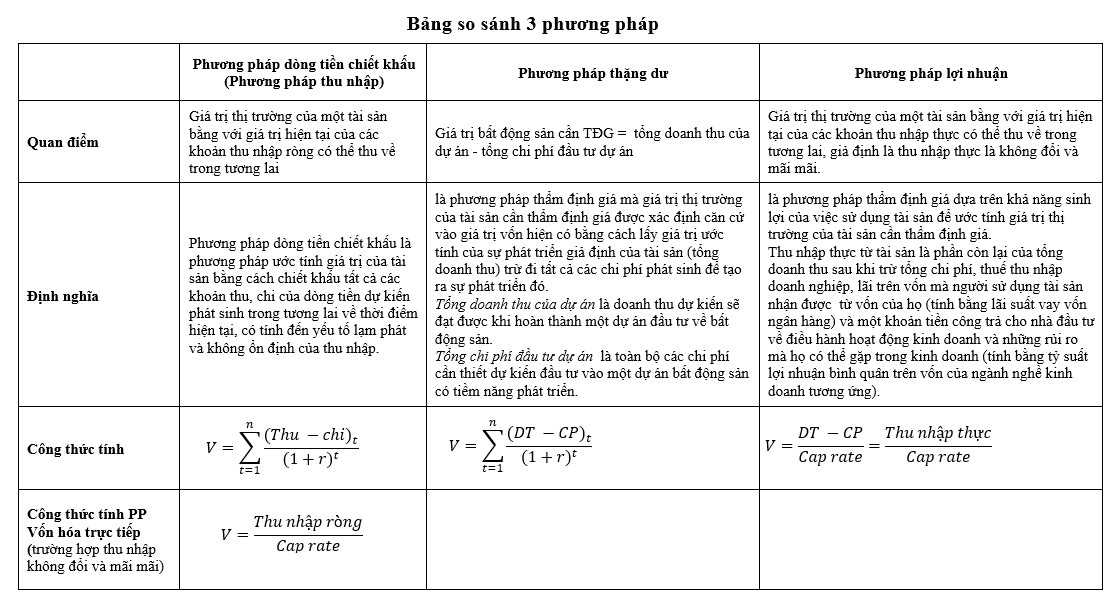
Các phương pháp này, nếu hiểu hời hợt và học ngọn thì rất dễ nhầm lẫn. Đây là định nghĩa trong Tiêu chuẩn trước đây về 3 phương pháp: Thu nhập - thặng dư - lợi nhuận:

Lưu ý rằng phương pháp thu nhập gồm 2 phiên bản:

        + Phương pháp vốn hóa trực tiếp: áp dụng đối với trường hợp thu nhập từ tài sản đầu tư qua các năm không thay đổi và số năm đầu tư là vô hạn. Cần lưu ý rằng phương pháp này không chỉ áp dụng cho trường hợp thu nhập từ tài sản là cho thuê như nhiều người vẫn hiểu.
        + Phương pháp dòng tiền chiết khấu: áp dụng đối với trường hợp thu nhập từ tài sản đầu tư qua các năm khác nhau.

Vì phương pháp vốn hóa trực tiếp chính là phương pháp dòng tiền chiết khấu trong trường hợp dòng tiền không đổi và số năm là vô hạn. Do đó tôi sẽ sử dụng phương pháp dòng tiền chiết khấu làm đại diện cho phương pháp thu nhập để so sánh.


Các bạn có phân biệt được sự khác nhau của 3 phương pháp trên không nào ? Tôi nghĩ phần lớn sẽ nhầm lẫn, số còn lại thì tự giải thích cho bản thân rằng 3 phương pháp này khác nhau ở loại hình tài sản áp dụng (?!), chẳng hạn phương pháp thặng dư thì dùng cho lô đất trong để phát triển dự án, phương pháp lợi nhuận dùng cho rạp chiếu phim, nhà hát, khách sạn, nhà hàng, trạm xăng, sân gôn, trung tâm giải trí, sàn nhảy, khu thể thao, công viên…(những gì có thể tính được lợi nhuận), còn phương pháp dòng tiền chiết khấu thì dùng được cho các tài sản đầu tư (bất động sản, động sản, doanh nghiệp, tài chính). 

Nhưng hãy để tôi hỏi bạn, nếu lô đất trống được phát triển thành dự án rạp chiếu phim, nhà hát, khách sạn, nhà hàng,... thì doanh thu, chi phí có gì khác nhau khi sử dụng phương pháp thặng dư - phương pháp lợi nhuận và phương pháp dòng tiền chiết khấu ? 

Hãy thử tìm câu trả lời dựa vào bản chất của từng phương pháp thay vì bám vào quy định doanh thu, chi phí trong Tiêu chuẩn (vốn chỉ là những đề mục lớn và chưa đầy đủ). Khi bạn trả lời được và thuyết phục được chính bạn thì bạn có thể tin rằng bạn đã thực sự hiểu ra rồi.


12/05/2023

Phân loại thẩm định viên về giá: Kinh nghiệm quốc tế và hàm ý chính sách cho Việt Nam (Kỳ 2)

Nguồn: Phân loại thẩm định viên về giá: Kinh nghiệm quốc tế và bài học cho Việt Nam - Tạp chí Kinh tế Việt Nam (vneconomy.vn)

Dự thảo Luật Giá sửa đổi dự kiến được trình Quốc hội thông qua tại kỳ họp tháng 5/2023, có bước tiến quan trọng là phân loại thẩm định viên theo lĩnh vực nhưng vẫn tồn tại một số bất cập. Để khắc phục vấn đề này, Việt Nam có thể tham khảo kinh nghiệm từ các quốc gia khác trên thế giới…

Phân loại, nâng cao chất lượng thẩm định viên về giá góp phần ngăn chặn tiêu cực.

Nhằm nâng cao chất lượng công tác thẩm định giá, ngăn ngừa tiêu cực, Dự thảo Luật Giá (sửa đổi) đã bổ sung nhiều quy định mới liên quan đến thẩm định viên về giá. Đáng chú ý là việc cấp thẻ thẩm định viên về giá theo lĩnh vực thẩm định giá tài sản và thẩm định giá doanh nghiệp.

PHÂN LOẠI THẨM ĐỊNH VIÊN Ở MỘT SỐ NƯỚC CHÂU Á

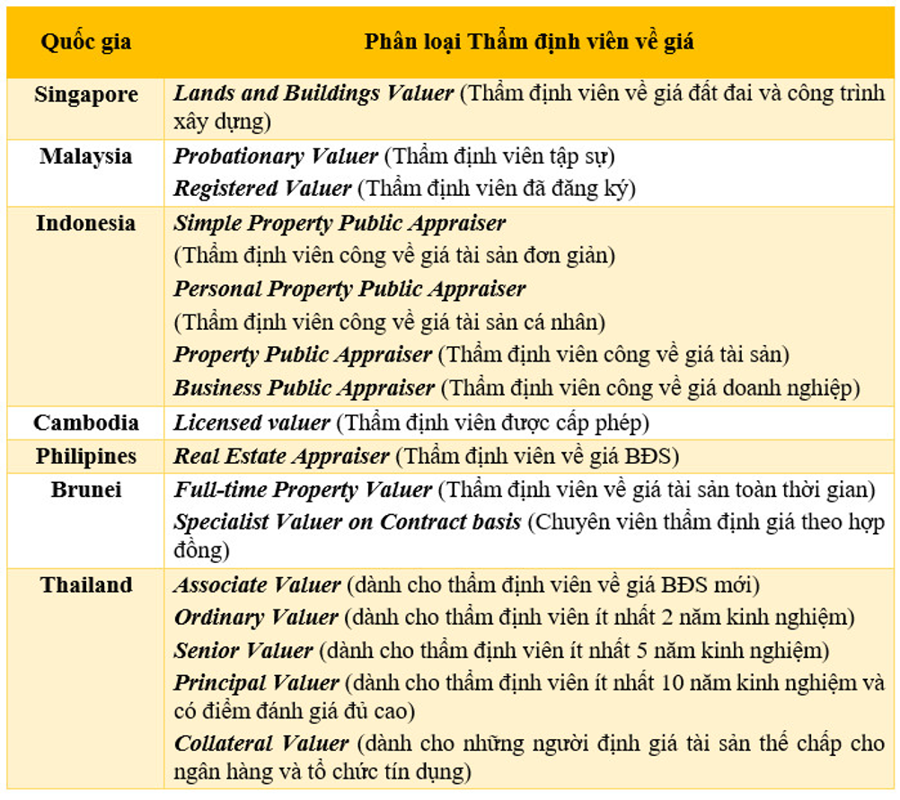
Trong khối ASEAN hiện nay, ngoại trừ Indonesia phân loại thẩm định viên theo loại hình tài sản (thẩm định giá tài sản cá nhân, thẩm định giá bất động sản và thẩm định giá doanh nghiệp), hầu hết các quốc gia đều không thực hiện phân loại theo loại hình tài sản mà phân loại theo trình độ thẩm định viên. Đồng thời trong khối ASEAN, ngoài Indonesia, không quốc gia nào cấp thẻ hoặc chứng chỉ thẩm định viên về giá riêng cho lĩnh vực thẩm định giá doanh nghiệp.

Nguồn: Overview Valuation Regulatory based on Questionnaire, 24th AVA Congress 2022  
Nguồn: Overview Valuation Regulatory based on Questionnaire, 24th AVA Congress 2022 

Theo khoản 1, 2 và 4, Điều 6 Quy định số 56/2017 (Permenkeu 56/2017) của Bộ trưởng Bộ Tài chính Indonesia sửa đổi Quy định số 101/PMK.01/2014 về Thẩm định viên công (Penilai Publik), giấy phép Thẩm định viên công được phân loại theo lĩnh vực gồm: 

  • Thẩm định giá tài sản đơn giản (Penilaian Properti Sederhana), 
  • Thẩm định giá tài sản (Penilaian Properti), 
  • Thẩm định giá doanh nghiệp (Penilaian Bisnis)
  • Thẩm định giá tài sản cá nhân (Penilaian Personal Properti).

Tuy nhiên, cần lưu ý rằng, thẩm định viên về giá tài sản (Penilaian Properti) của Indonesia không phải thực hiện định giá tất cả các loại “tài sản” (theo nghĩa tài sản được quy định trong Luật Dân sự Việt Nam) mà chỉ thẩm định giá đất đai và công trình trên đất, các tài sản gắn liền với đất; máy móc thiết bị (thiết bị y tế, thiết bị quân sự, thiết bị nội thất, thông tin liên lạc,…), nông nghiệp trồng trọt, chăn nuôi, thủy sản, lâm nghiệp và khai thác mỏ (được nêu tại Quy định số 125/PMK.01/2008 ngày 08 tháng 9 năm 2008 của Bộ trưởng Bộ Tài chính Indonesia).

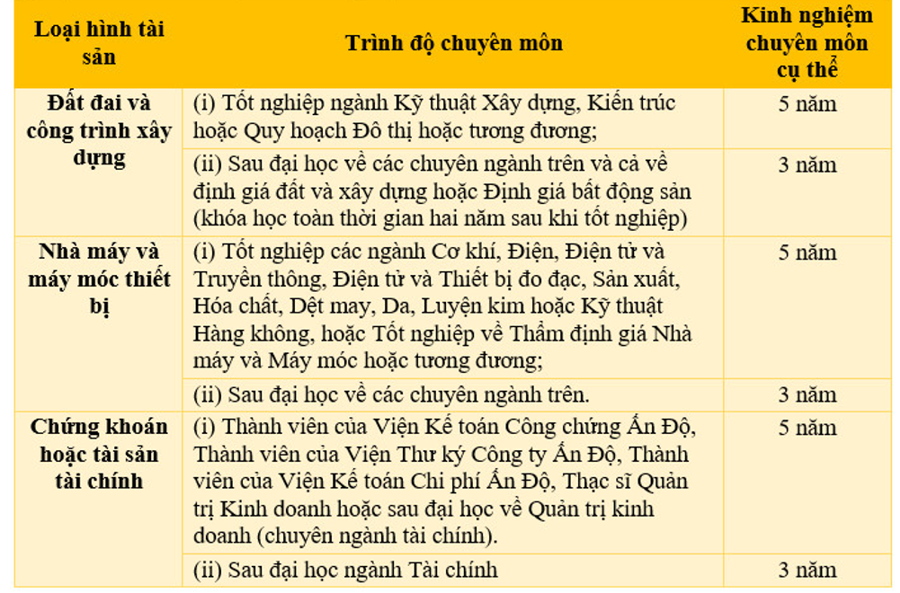
Nhìn ra ngoài khối ASEAN, Ấn Độ cũng thực hiện phân loại thẩm định viên về giá theo 3 loại hình tài sản: 

  • Đất đai và công trình xây dựng (Land and Building); 
  • Nhà máy và máy móc thiết bị (Plant and Machinery); 
  • Chứng khoán hoặc tài sản tài chính (Securities or Financial Assets).

Ủy ban IBBI của Ấn Độ đưa ra các tiêu chuẩn rất cụ thể về trình độ chuyên môn và kinh nghiệm đối với thẩm định viên từng loại hình tài sản.

Phân loại thẩm định viên về giá: Kinh nghiệm quốc tế và bài học cho Việt Nam - Ảnh 1

Cách phân loại của Ấn Độ thể hiện sự chuyên môn hóa cao hơn Indonesia vì để thực hiện thẩm định giá máy móc thiết bị đòi hỏi sự am hiểu  rất sâu sắc về kỹ thuật và công nghệ và cập nhật thường xuyên. Thay vì thẩm định viên về giá tài sản thực hiện thẩm định giá tất cả các loại tài sản từ bất động sản cho tới động sản thì Ấn Độ thực hiện phân thành thẩm định viên về giá đối với đất đai và công trình xây dựng; nhà máy và máy móc thiết bị.

NHÌN RA CÁC QUỐC GIA CÓ THỊ TRƯỜNG TÀI CHÍNH PHÁT TRIỂN

Tại các thị trường phát triển, việc phân loại thẩm định viên về giá được chuyên môn hóa cao hơn và trao quyền nhiều hơn cho các tổ chức độc lập.

Chẳng hạn như ở Canada, mỗi loại hình tài sản sẽ được cấp chứng nhận riêng bởi Viện Thẩm định giá Canada (AIC) hoặc Hiệp hội thẩm định viên bất động sản quốc gia Canada (CNAREA).

Quy định cấp giấy phép sẽ khác nhau tùy mỗi bang, chẳng hạn Quebec quy định thẩm định viên phải được AIC công nhận. AIC phân loại thẩm định viên thành (i) CRA-Canadian Residential Appraiser (thực hiện thẩm định giá nhà phố, nhà liền kề, chung cư, lô đất trống, đất ở) và (ii) AACI-Accredited Appraiser Canadian Institute (thẩm định giá bất kỳ loại tài sản nào, gồm đất đai, tài sản nông nghiệp, máy móc thiết bị, tòa nhà thương mại và dân cư). Ngoài ra, còn có các chứng nhận chuyên môn khác như chứng nhận CPPA (Canadian Personal Property Appraiser) dành cho các thẩm định viên thực hiện xác định giá trị các tài sản cá nhân như trang sức, đồ thủ công, đồ cổ, nghệ thuật, và các vật dụng gia đình; chứng nhận CBV (Chartered Business Valuator) của CBV Institute (The Canadian Institute of Chartered Business Valuators) cấp cho các chuyên gia trong lĩnh vực thẩm định giá doanh nghiệp.

Tại Hoa Kỳ, thẩm định viên có thể lựa chọn chuyên về các lĩnh vực như:

  • Thẩm định giá BĐS (Real Property Appraisal) như nhà ở dân cư, thương mại hoặc nông nghiệp
  • Thẩm định giá tài sản cá nhân (Personal Property Appraisal) bao gồm các tài sản cá nhân như đồ mỹ thuật, nghệ thuật, đồ trang trí, đồ cổ,  đồ trang sức, máy móc thiết bị. 
  • Thẩm định giá doanh nghiệp (Business Valuation) bao gồm các tài sản hữu hình và vô hình, từ thiết bị đến thương hiệu hoặc logo của doanh nghiệp.
  • Thẩm định giá hàng loạt (Mass Appraisal) bao gồm định giá nhiều loại BĐS hoặc tài sản cá nhân bằng cách sử dụng các công thức và mô hình thống kê (được chứng nhận bởi International Association of Assessing Officers).

Đối với dịch vụ thẩm định giá bất động sản, việc cấp giấy phép tùy theo quy định của từng tiểu bang/bang và các tổ chức có thẩm quyền. FIRREA (Đạo luật cải cách, phục hồi và thực thi các tổ chức tài chính năm 1989) thiết lập một hệ thống quy định về thẩm định viên bất động sản liên quan đến Chính phủ liên bang, các tiểu bang và tổ chức TAF (The Appraisal Foundation – một tổ chức giáo dục phi lợi nhuận tư nhân).

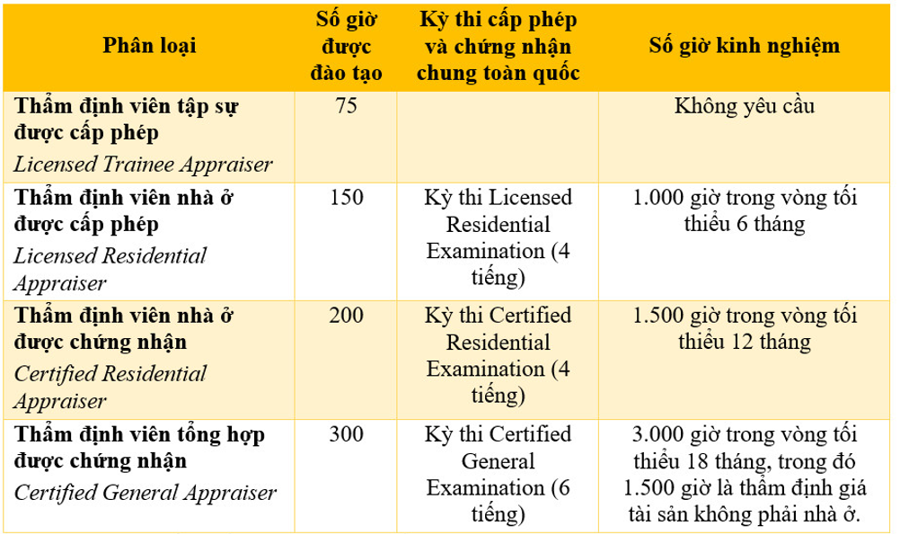
Mỗi tiểu bang hoặc vùng lãnh thổ của Hoa Kỳ có một cơ quan quản lý thẩm định viên bất động sản chịu trách nhiệm cấp phép và chứng nhận thẩm định viên bất động sản và giám sát các hoạt động liên quan đến thẩm định giá của họ, theo yêu cầu của luật. Liên bang. Hội đồng Trình độ Thẩm định viên (AQB) thiết lập các tiêu chí trình độ chuyên môn đối với thẩm định viên bất động sản.

Có 4 phân loại thẩm định viên liên bang gồm (cấp độ tăng dần).

Nguồn: Tổng hợp từ Cục Thống kê lao động Hoa Kỳ, TAF, AQB.

Không giống như thẩm định viên bất động sản, đối với lĩnh vực thẩm định giá giá trị doanh nghiệp (và cả thẩm định viên tài sản cá nhân) không bắt buộc phải có giấy phép hành nghề. Ở các tiểu bang không yêu cầu giấy phép đối với thẩm định viên, nhà tuyển dụng có thể yêu cầu ứng viên hoàn thành các khóa học thẩm định giá cơ bản, có chứng nhận chuyên môn và đáp ứng các yêu cầu về thời gian làm việc.

Tại Hoa Kỳ, chứng nhận chuyên môn lĩnh vực này được cấp bởi 5 tổ chức chính:

  • Hiệp hội Thẩm định viên Hoa Kỳ (The American Society of Appraisers ASA) cấp chứng nhận Accredited Senior Appraiser (ASA).
  • Viện CFA (CFAI) cấp chứng nhận Chartered Financial Analyst (CFA).
  • Viện thẩm định giá doanh nghiệp (IBA) cấp chứng nhận Certified Business Appraiser (CBA).
  • Viện Kế toán Công chứng Hoa Kỳ (AICPA) cấp chứng nhận Accredited In Business Valuation (ABV).
  • Hiệp hội các nhà phân tích định giá được chứng nhận quốc gia (NACVA) cấp chứng nhận Certified Valuation Analyst (CVA).

HÀM Ý CHO VIỆT NAM 

Từ kinh nghiệm quốc tế cũng như thực tiễn ở Việt Nam, ban soạn thảo Luật Giá sửa đổi có thể cân nhắc 3 hướng sửa đổi quy định về phân loại thẩm định viên về giá. 

Phương án 1: Nếu vận dụng theo mô hình Indonesia và giữ nguyên cách phân loại “thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản” và thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp”, ban soạn thảo cần quy định rõ lĩnh vực thẩm định giá tài sản gồm những loại tài sản nào, thay vì hiểu nghĩa “tài sản” theo Luật Dân sự 2015 như hiện nay. Phương án này vẫn có hạn chế là ngay cả khi không tính giấy tờ có giá và quyền tài sản thì tài sản bao gồm động sản và bất động sản hiện có và hình thành trong tương lai. Việc yêu cầu thẩm định viên thông thạo cả kỹ thuật (máy móc thiết bị, nhà máy, công nghệ) lẫn bất động sản, xây dựng sẽ không đảm bảo mục tiêu chuyên môn hóa nghiệp vụ. 

Phương án 2: Chỉ quy định bắt buộc phải có thẻ thẩm định viên về giá của Bộ Tài chính cấp đối với hoạt động thẩm định giá bất động sản và không bắt buộc đối với thẩm định giá doanh nghiệp nhưng sẽ có những yêu cầu về bằng cấp, trình độ chuyên môn, số năm kinh nghiệm và các chứng chỉ quốc tế được yêu cầu (chẳng hạn yêu cầu phải có chứng chỉ CFA). Trong đó, thẻ thẩm định viên về giá bất động sản sẽ được phân cấp theo trình độ tăng dần. Đây là cách làm của các quốc gia phát triển. 

Phương án 3, nếu cho rằng cách phân loại của các nước phát triển (Mỹ, Canada, Anh,…) chưa phù hợp với trình độ thực tế của các tổ chức nghiên cứu đào tạo và trình độ thẩm định viên hiện nay, thì phù hợp nhất là vận dụng cách phân loại của Ấn Độ. Theo đó thẩm định viên có thể phân loại theo 3 lĩnh vực: thẩm định giá bất động sản; thẩm định giá máy móc thiết bị và phương tiện vận tải; thẩm định giá doanh nghiệp, chứng khoán hoặc các tài sản tài chính.

Các yêu cầu về bằng cấp, trình độ có thể tham khảo cách làm của Ấn Độ và điều chỉnh cho phù hợp với điều kiện thực tế và mặt bằng nhân sự ngành thẩm định giá ở Việt Nam. Điều này sẽ giúp tăng tính chuyên môn hóa của thẩm định viên đối với loại hình tài sản, hướng tới sự chuyên nghiệp.

Những điểm chưa hợp lý trong phân loại thẩm định viên về giá tại Dự thảo Luật Giá sửa đổi (Kỳ 1)


Nguồn: Những điểm chưa hợp lý trong phân loại thẩm định viên về giá tại Dự thảo Luật Giá sửa đổi - Tạp chí Kinh tế Việt Nam (vneconomy.vn)

Mặc dù phân loại thẩm định viên theo lĩnh vực thẩm định giá hay loại hình tài sản là một bước tiến bộ và cũng là xu thế tất yếu; tuy nhiên, việc phân loại theo lĩnh vực thẩm định giá tài sản và thẩm định giá doanh nghiệp như tại Dự thảo Luật Giá sửa đổi vẫn có những điểm chưa hợp lý và tiềm ẩn sự chồng chéo, bất cập sau này...

Thẩm định giá là một lĩnh vực liên ngành.

Tại Dự thảo Luật Giá (sửa đổi), Bộ Tài chính đã bổ sung nhiều quy định mới trong việc quản lý lĩnh vực thẩm định giá nhằm nâng cao chất lượng công tác thẩm định giá, ngăn ngừa tiêu cực. Đáng chú ý là việc cấp thẻ thẩm định viên về giá theo lĩnh vực thẩm định giá tài sản và thẩm định giá doanh nghiệp. Đây là một bước tiến trong Luật Giá sửa đổi. Tuy nhiên, còn những điểm chưa phù hợp trong việc phân loại thẩm định viên theo lĩnh vực tại dự luật.

PHÂN LOẠI THẨM ĐỊNH VIÊN THEO LOẠI HÌNH TÀI SẢN ĐỊNH GIÁ

Hiện nay, tại Việt Nam, người được cấp thẻ thẩm định viên về giá có thể tham gia thẩm định giá mọi tài sản ở các lĩnh vực khác nhau, từ đất đai, nhà cửa, công trình xây dựng, mỏ quặng đến các động sản như máy móc thiết bị, phương tiện vận tải, phương tiện chuyên dụng, hàng hóa, cây cối, tài sản tài chính, tác phẩm nghệ thuật, tài sản vô hình, doanh nghiệp… 

Để được cấp thẻ Thẩm định viên về giá của Bộ Tài chính, người hành nghề sẽ phải trải qua kỳ thi sát hạch gồm 1 môn ngoại ngữ và 5 môn chuyên ngành: (i) pháp luật áp dụng trong lĩnh vực giá và thẩm định giá; (ii) nguyên lý hình thành giá cả thị trường và nguyên lý căn bản về thẩm định giá; (iii) thẩm định giá bất động sản; (iv) thẩm định giá máy, thiết bị; (v) thẩm định giá doanh nghiệp.

Vì thẩm định giá là một lĩnh vực liên ngành, thẩm định viên về giá cần phải được trang bị một lượng kiến thức rất rộng. Trong khi đó, việc dàn trải quá nhiều loại hình tài sản của nhiều lĩnh vực khác nhau (trong đó có những tài sản đặc thù) khiến thẩm định viên thiếu đi sự chuyên sâu cần thiết của một người làm lĩnh vực tư vấn.

Theo ông Phạm Văn Bình, Trưởng phòng Thẩm định giá, Cục Quản lý giá, Bộ Tài chính – đơn vị chủ trì soạn thảo Luật Giá sửa đổi, số liệu thống kê cho thấy chỉ có khoảng 20-30% thẩm định viên về giá tham gia thẩm định giá doanh nghiệp, tài sản tài chính, còn 70-80% chủ yếu thực hiện thẩm định giá bất động sản và động sản. Trong khi đó, việc thẩm định giá giá trị doanh nghiệp và tài sản tài chính đòi hỏi người hành nghề phải có kiến thức rất sâu về kế toán và phân tích tài chính.

Hiện nay, nhiều thẩm định viên về giá mặc dù không bao giờ làm thẩm định giá doanh nghiệp nhưng vẫn phải học đầy đủ và thi môn thẩm định giá doanh nghiệp; đồng thời, phải tham gia học cập nhật kiến thức bắt buộc hàng năm đối với cả nội dung này. Do vậy, việc chuyên môn hóa hoạt động của thẩm định viên theo lĩnh vực như Dự thảo Luật Giá sửa đổi được kỳ vọng sẽ giúp thẩm định viên tập trung bồi dưỡng những kiến thức kỹ năng chuyên sâu và giảm tải những môn học không thuộc định hướng; từ đó, góp phần nâng cao chất lượng hoạt động thẩm định giá theo hướng chuyên nghiệp.

NHỮNG ĐIỂM CHƯA HỢP LÝ

Mặc dù phân loại thẩm định viên theo lĩnh vực thẩm định giá hay loại hình tài sản là một bước tiến bộ và cũng là xu thế tất yếu; tuy nhiên, việc phân loại theo lĩnh vực thẩm định giá tài sản và thẩm định giá doanh nghiệp như tại dự luật vẫn có những điểm chưa hợp lý và tiềm ẩn sự chồng chéo, bất cập sau này.

Trong dự thảo Luật Giá hiện nay chưa quy định rõ thế nào là “thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản” và thế nào là “thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp”. Để hiểu được “lĩnh vực thẩm định giá tài sản” gồm những nội dung nào, trước hết cần phải hiểu khái niệm về đối tượng thẩm định giá – “tài sản”.

Mặc dù Dự thảo Luật Giá không đưa ra định nghĩa tài sản, tuy nhiên Bộ Tài chính cũng đã đưa ra ý kiến giải trình lý do không giải thích từ ngữ “tài sản” vì khái niệm tài sản đã được quy định tại Bộ Luật dân sự.

Theo Điều 105 Luật Dân sự 2015, tài sản là “vật, tiền, giấy tờ có giá và quyền tài sản. Tài sản bao gồm bất động sản và động sản. Bất động sản và động sản có thể là tài sản hiện có và tài sản hình thành trong tương lai.”

Tại Công văn số 141/TANDTC-KHXX ngày 21/9/2011 của Tòa án Nhân dân tối cao đã đưa ra hướng dẫn như sau:

“Căn cứ vào các quy định của pháp luật hiện hành, thì giấy tờ có giá bao gồm:

a) Hối phiếu đòi nợ, hối phiếu nhận nợ, séc, công cụ chuyển nhượng khác được quy định tại Điều 1 của Luật các công cụ chuyển nhượng năm 2005;

b) Trái phiếu Chính phủ, trái phiếu công ty, kỳ phiếu, cổ phiếu được quy định tại điểm c khoản 1 Điều 4 của Pháp lệnh ngoại hối năm 2005;

c) Tín phiếu, hối phiếu, trái phiếu, công trái và công cụ khác làm phát sinh nghĩa vụ trả nợ được quy định tại điểm 16 Điều 3 của Luật quản lý nợ công năm 2009;

d) Các loại chứng khoán (cổ phiếu, trái phiếu, chứng chỉ quỹ; quyền mua cổ phần, chứng quyền, quyền chọn mua, quyền chọn bán, hợp đồng tương lai, nhóm chứng khoán hoặc chỉ số chứng khoán; Hợp đồng góp vốn đầu tư; các loại chứng khoán khác do Bộ Tài chính quy định) được quy định tại khoản 1 Điều 6 của Luật chứng khoán năm 2006 (đã được sửa đổi, bổ sung một số điều năm 2010);

đ) Trái phiếu doanh nghiệp được quy định tại Điều 2 của Nghị định số 52/2006/NĐ-CP ngày 19/5/2006 của Chính phủ về “Phát hành trái phiếu doanh nghiệp”…

Như vậy, từ những căn cứ pháp lý trên, người được cấp thẻ thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản sẽ thực hiện thẩm định giá tài sản, bao gồm cả tài sản là giấy tờ có giá như cổ phiếu, trái phiếu, chứng chỉ quỹ; quyền mua cổ phần, chứng quyền, quyền chọn mua, quyền chọn bán, hợp đồng tương lai, nhóm chứng khoán hoặc chỉ số chứng khoán; hợp đồng góp vốn đầu tư. Đây là những tài sản tài chính và đòi hỏi thẩm định viên phải có kiến thức tài chính chuyên sâu mới có thể thẩm định giá các “tài sản” này.

Ngay cả khi không tính tới các tài sản là “giấy tờ có giá”, thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản cũng sẽ phải thẩm định giá bất động sản bao gồm bất động sản là tài sản hiện có và tài sản hình thành trong tương lai.

Để thực hiện thẩm định giá bất động sản hiện có, chẳng hạn như trung tâm thương mại, dự án khu đô thị phức hợp, các dự án bất động sản cao cấp, dự án bất động sản công nghiệp và các dự án bất động sản hình thành trong tương lai khác, thẩm định viên cũng phải được trang bị những kiến thức hết sức chuyên sâu về phân tích tài chính không thua gì các thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp.

Như vậy, nếu khái niệm “tài sản” được hiểu theo nghĩa được nêu tại Luật Dân sự thì để đảm bảo chất lượng dịch vụ, thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản vẫn phải có sự chuyên sâu về phân tích tài chính và phải học, thi đầy đủ các môn tài chính không kém gì thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp.

Ở chiều ngược lại, để thẩm định giá doanh nghiệp, thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp cũng sẽ phải học đầy đủ kiến thức chuyên sâu về thẩm định giá bất động sản và động sản như thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản.

Theo Tiêu chuẩn Thẩm định giá Việt Nam số 12, ba cách tiếp cận áp dụng trong thẩm định giá doanh nghiệp bao gồm: cách tiếp cận từ thị trường, cách tiếp cận từ chi phí và cách tiếp cận từ thu nhập. Cách tiếp cận chi phí dựa trên quan điểm cho rằng giá trị doanh nghiệp bằng tổng giá trị các tài sản của doanh nghiệp. Phương pháp xác định giá trị doanh nghiệp theo cách tiếp cận chi phí được sử dụng là phương pháp tài sản - đây thường được coi là phương pháp an toàn nhất, là phương pháp quan trọng để xác định giới hạn dưới của giá trị doanh nghiệp.

Tài sản của doanh nghiệp thông thường sẽ bao gồm động sản (máy móc thiết bị, phương tiện, công cụ, hàng hóa,…) và bất động sản (đất đai, nhà xưởng…). Để thực hiện xác định giá trị doanh nghiệp bằng phương pháp tài sản, thẩm định viên thẩm định viên về giá trong lĩnh vực thẩm định giá doanh nghiệp vẫn phải thực hiện ước tính giá trị tài sản là động sản và bất động sản giống như thẩm định viên về giá trong lĩnh vực thẩm định giá tài sản.

Do đó, việc phân loại thẩm định viên về giá theo hai lĩnh vực: thẩm định giá tài sản và thẩm định giá doanh nghiệp như đề xuất tại Dự thảo Luật Giá sửa đổi có thể không giúp đạt được mục tiêu chuyên môn hóa nghiệp vụ của thẩm định viên.


KỲ 3: GIẢI MÃ "VÒNG LẶP TĂNG GIÁ" VÀ HÀM Ý CHÍNH SÁCH

Kỳ 3: GIẢI MÃ "VÒNG LẶP TĂNG GIÁ" VÀ HÀM Ý CHÍNH SÁCH Tác giả: Dương Thành Đạt Mô hình minh họa cơ chế lan tru...